
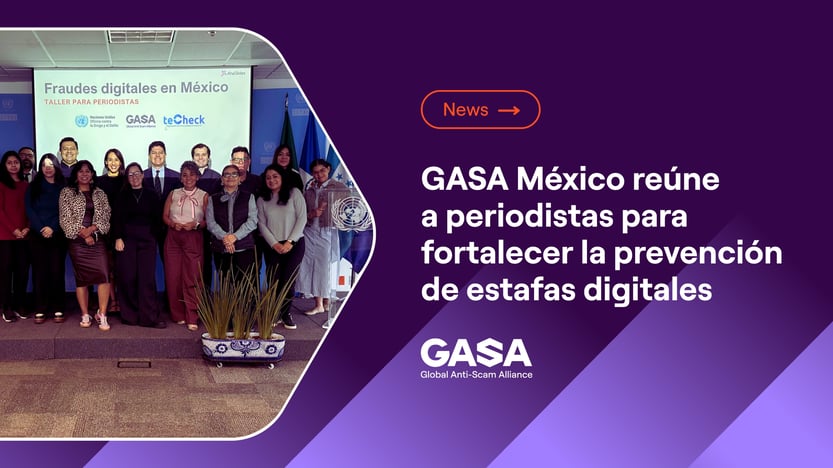
El 27 de agosto de 2026, GASA México, la Oficina de las Naciones Unidas contra la Droga y el Delito (UNODC) y Tec-Check organizaron en Ciudad de México el taller Fraudes digitales en México: las cifras y el marco que estamos poniendo sobre la mesa. El encuentro reunió a periodistas y editores de 16 medios de comunicación para analizar el papel de la comunicación en la prevención de las estafas digitales.
Entre los medios cuyas intervenciones quedaron identificadas en la transcripción, las hojas de escucha activa y la relatoría se encuentran UnoTV, Consumotic, Excélsior, El Economista, El Financiero, El País, El Cronista, La Razón, Milenio, El Heraldo de México, WIRED en Español y Reforma. La participación incluyó medios generalistas, financieros, tecnológicos y especializados, con audiencias, criterios editoriales y formas de medir el impacto diferentes.
El handbook permitió situar a los medios como parte de la respuesta frente al fraude organizado. Su función no comienza después de que ocurre una pérdida. Una cobertura puede advertir sobre los riesgos durante el acercamiento, explicar las técnicas de manipulación utilizadas durante el engaño, orientar a las personas antes de una transacción y facilitar el reporte después del fraude.
A partir de este marco, la conversación integró cuatro perspectivas: el fraude como una modalidad del crimen organizado; la comunicación centrada en las personas afectadas; la protección de los derechos de las personas consumidoras; y las necesidades que enfrentan las redacciones para verificar, explicar y dar seguimiento a estos casos.
Entender las estafas como una cadena organizada
Sissi de la Peña, directora del Capítulo México de GASA, propuso dejar de observar el fraude como una suma de incidentes individuales y comenzar a entenderlo como una cadena organizada. Esa cadena puede iniciar con la obtención o compra de datos personales y el perfilamiento de una persona. Después aparecen el contacto, la suplantación de identidad y la manipulación mediante llamadas, mensajes de texto, correos electrónicos, redes sociales, plataformas o servicios de mensajería. Si el engaño funciona, se produce la entrega de información, credenciales o recursos y, posteriormente, la dispersión del dinero mediante cuentas bancarias, cuentas mula, medios de pago o activos virtuales.
Este recorrido permitió diferenciar la estafa del fraude financiero. La estafa comprende el acercamiento, el engaño y la manipulación que buscan inducir una conducta. El fraude financiero se materializa cuando ese proceso deriva en una transacción o en la pérdida de recursos. Mirar únicamente el momento del pago deja fuera los puntos anteriores en los que plataformas, empresas de telecomunicaciones, instituciones financieras, autoridades y medios podían haber intervenido.
La conversación también vinculó las agendas de fraude y ciberseguridad. Una filtración de datos puede facilitar el perfilamiento; un mensaje de phishing puede iniciar el contacto; una clonación de voz puede aumentar la credibilidad; y una cuenta financiera puede utilizarse para recibir o dispersar los recursos. El problema no depende de una sola tecnología ni se limita al sistema financiero: conecta capacidades, instituciones y jurisdicciones distintas.
Los datos presentados permitieron dimensionar el fenómeno. El Informe sobre el Estado de las Estafas en México 2025 de GASA estimó pérdidas superiores a 139 mil millones de pesos y una exposición promedio de 86 intentos de estafa por persona al año. La discusión no se detuvo en las cifras. La pregunta fue qué responsabilidades y oportunidades de intervención existen a lo largo de ese recorrido.
Víctor Merchand, coordinador del Programa de Ciberdelito en México de UNODC, explicó el fraude desde las cuatro etapas propuestas por el handbook: acercamiento, engaño, transacción y postfraude. Durante el acercamiento, quienes cometen la estafa buscan parecer relevantes o confiables y pueden aprovechar necesidades económicas, búsqueda de empleo, crisis personales o confianza en determinadas instituciones. Durante el engaño recurren a la autoridad, el miedo, la urgencia, la empatía o las oportunidades falsas para reducir el tiempo de verificación. En la transacción, la persona entrega información, credenciales o recursos. En el postfraude aparecen la pérdida económica, la vergüenza, la ansiedad, la desconfianza y el riesgo de nuevas estafas.
Del conocimiento a la acción
El handbook advierte sobre una brecha entre conocimiento y acción. Conocer un riesgo no garantiza una conducta preventiva porque el estrés, los hábitos, la sobreconfianza, los sesgos cognitivos y la manipulación emocional pueden influir en las decisiones. Por ello, recomendaciones generales como “no hagas clic” o “ten cuidado” resultan insuficientes si no explican cómo funciona el engaño y qué acciones concretas permiten verificar una situación.
UNODC señaló también que centrar la historia en lo que supuestamente hizo mal la persona oculta la estrategia que fue diseñada para manipularla. Expresiones como “cayó en la estafa”, “entregó sus datos” o “autorizó el pago” describen una acción final, pero no explican el proceso que la provocó.
Fiorentina García Miramón, directora ejecutiva de Tec-Check, llevó la conversación al ámbito de los derechos de las personas consumidoras. Su intervención se concentró en los pagos autorizados bajo engaño: operaciones realizadas materialmente por la propia persona, pero inducidas mediante manipulación. La autenticación correcta de una transferencia no demuestra que la decisión haya sido libre o informada.
Este enfoque modificó la pregunta sobre las responsabilidades. En lugar de limitarse a determinar quién presionó el botón, propuso observar cómo llegó el contacto, qué señales existían, qué instituciones intervinieron y qué podía hacer cada una para prevenir o detener la operación. Una estafa puede comenzar en una plataforma, continuar mediante una llamada o un mensaje, utilizar una página clonada y terminar en una cuenta de otra institución financiera.
Los datos de CONDUSEF presentados durante la sesión mostraron que, entre enero y mayo de 2026, 36,738 reclamaciones fueron clasificadas administrativamente como posible fraude. De aproximadamente 2,620 millones de pesos reclamados, alrededor de 316 millones aparecen como recuperados, equivalentes al 12.1%. También se explicó que estas cifras no representan todos los fraudes ocurridos en México y que no existe una categoría general que permita medir por separado los pagos autorizados bajo engaño.
Milagros Oreja, coordinadora de Marketing y Comunicación de GASA México, retomó el concepto de la brecha entre conocimiento y acción. Aunque el 76% de las personas adultas considera que puede reconocer una estafa, el 63% de ese grupo fue víctima durante el último año. La experiencia digital, la educación o la familiaridad con la tecnología no eliminan la influencia de las emociones ni la exposición derivada de realizar más transacciones.
La presentación explicó cómo el miedo, la urgencia, la oportunidad, la euforia o ambición y la confianza se utilizan para acelerar decisiones. La propuesta fue introducir una pausa antes de actuar y convertir el conocimiento sobre el comportamiento humano en recomendaciones concretas.
Lo que necesitan los periodistas para cubrir las estafas
La conversación con las y los periodistas llevó estos marcos a los problemas cotidianos de las redacciones. Se discutió la dificultad para verificar una presunta filtración cuando la empresa señalada no responde o niega el incidente; la falta de cifras comparables; la necesidad de testimonios, documentos, audios y capturas; y la ausencia de especialistas disponibles dentro de los tiempos de producción periodística.
También surgió la necesidad de contar con rutas claras de reporte. Se compartieron casos en los que las propias personas periodistas no sabían a qué institución dirigir a una víctima. La fragmentación entre bancos, plataformas, autoridades y organismos de protección puede obligar a las personas a recorrer varias ventanillas, repetir su historia y esperar respuestas sin saber qué acción puede activar cada reporte.
Las preguntas ampliaron el análisis hacia falsas vacantes, tiendas clonadas, terminales de pago, montadeudas, cuentas mula, deepfakes, criptomonedas, registro de líneas telefónicas y organizaciones criminales que trasladan o diversifican sus operaciones hacia entornos digitales. La conversación también abordó la cooperación internacional, las diferencias de atribuciones entre policías y fiscalías, los límites para compartir información y la distancia entre la velocidad del fraude y los tiempos institucionales.
Diez periodistas entregaron hojas de escucha activa al finalizar el encuentro. Sus respuestas mostraron cinco necesidades comunes: estadísticas mexicanas actualizadas; testimonios y casos que puedan utilizarse con protección para las víctimas; acceso rápido a especialistas y autoridades; mayor transparencia de bancos, plataformas y organismos públicos; y rutas de atención y denuncia que puedan convertirse en información útil para las audiencias.
Cómo el taller influyó en la cobertura mediática
La importancia del taller no se limitó a la participación registrada durante la sesión. El clipping de prensa actualizado al 31 de agosto identificó 24 publicaciones verificadas: 19 vinculadas directa o indirectamente con el taller y sus materiales, cuatro notas de seguimiento sobre fraudes relacionados con terminales de pago y una columna vinculada temáticamente con GASA y su próximo informe.
La conversación se extendió a medios como Excélsior, Imagen Radio, Uno Más Uno, Polémica y Café, Consumotic, El Heraldo de México, El Universal, El Economista, Yahoo Noticias, TechnoNoticias, Revista TNE, Diario Cambio 22, Columna Digital, El Destape, Meganoticias, Contexto Sinaloa, Xataka México, WIRED México, Proceso, Notiver, Noticias PV y Sopitas, además de otras republicaciones y espacios periodísticos.
El análisis conjunto de estas publicaciones muestra que varios elementos del handbook fueron trasladados a la cobertura. Las notas no se limitaron a reproducir las cifras de pérdidas o intentos de fraude. Una parte relevante explicó el fraude como un proceso que comienza antes de la transacción, con el perfilamiento, el contacto y el engaño, y que continúa después de la pérdida mediante el reporte, la reclamación y la posible recuperación.
También se retomó la manipulación emocional como parte del mecanismo del fraude. Las publicaciones explicaron el uso del miedo, la urgencia, la confianza y las oportunidades falsas, lo que permitió desplazar el enfoque desde el supuesto error individual hacia las estrategias utilizadas por redes organizadas para provocar una decisión.
Otro principio incorporado fue la brecha entre conocimiento y acción. La cobertura cuestionó el estereotipo de que las estafas afectan principalmente a personas con poca experiencia digital y mostró que los millennials y las personas con altos niveles educativos también pueden ser víctimas. Con ello, la familiaridad tecnológica dejó de presentarse como una garantía de protección.
Las notas recuperaron igualmente la responsabilidad compartida entre los actores del ecosistema. La discusión incluyó el papel de plataformas digitales, empresas de telecomunicaciones, bancos emisores, bancos receptores, proveedores de pagos, autoridades y organismos de protección al consumidor. Este enfoque permitió preguntar qué información tenía cada actor, qué podía hacer y en qué momento podía intervenir.
El concepto de pago autorizado bajo engaño también llegó a la cobertura y permitió explicar que una operación autenticada puede haber sido resultado de una manipulación. Esta distinción abrió una conversación sobre regulación, autorregulación, protección al consumidor y mecanismos de reembolso utilizados en otros países.
Parte de las publicaciones avanzó hacia el periodismo de servicio. Algunas notas incluyeron señales de alerta, recomendaciones, plazos para presentar reclamaciones y acciones frente a cargos desconocidos o transferencias realizadas bajo engaño. Este resultado coincide con el principio del handbook de convertir la información en una capacidad concreta para actuar.
La cobertura también mostró el carácter organizado y, en algunos casos, transnacional del fraude. Las notas explicaron que las redes invierten en tecnología, contratan especialistas, distribuyen funciones y pueden operar desde distintas jurisdicciones. También retomaron la importancia de la cooperación internacional y de contar con marcos comunes que permitan investigar y compartir información.
Estos elementos permiten afirmar que el taller logró trasladar parte de sus marcos a la cobertura periodística. La explicación de la cadena, la manipulación emocional, la responsabilidad del ecosistema, los pagos autorizados bajo engaño y la información de servicio aparecieron en distintas publicaciones y continuaron circulando mediante republicaciones y notas de seguimiento.
Dar continuidad al taller
El análisis mostró, al mismo tiempo, áreas que requieren continuidad. Las consecuencias postfraude —ansiedad, vergüenza, pérdida de confianza y riesgo de revictimización— tuvieron menor presencia que las pérdidas económicas. También fueron escasos los testimonios que reconstruyeran la experiencia completa de una persona afectada con consentimiento, anonimización y sensibilidad frente al trauma.
Las rutas de reporte aparecieron de manera parcial. Algunas notas explicaron plazos o pasos frente a cargos no reconocidos, pero pocas ofrecieron una orientación integral sobre a quién acudir según la modalidad, qué evidencia conservar, qué puede activar cada reporte y qué opciones de apoyo o reparación existen.
Tampoco se identificó de forma constante una adaptación de la información para personas mayores, comunidades alejadas de centros urbanos, personas con menor alfabetización digital u otros grupos que pueden encontrar barreras adicionales para verificar, reportar o reclamar.
El taller y la cobertura posterior permitieron comprobar que los medios pueden incorporar principios de prevención sin abandonar sus necesidades editoriales. Los datos aportaron titulares; la explicación de la cadena permitió darles contexto; y las preguntas sobre regulación, responsabilidades y reporte abrieron nuevas líneas de investigación.
La conversación también mostró que una colaboración útil con las redacciones debe reducir el tiempo y el costo de verificar, contextualizar y convertir la información en historias. Para ello se requieren datos consistentes, fuentes disponibles, especialistas, casos documentados y rutas de atención que puedan explicarse con claridad.
A partir de estas necesidades se identificaron líneas de seguimiento para las tres organizaciones. GASA México puede convertir las capacidades de su red en un mapa de servicios de reporte, alerta, bloqueo, denuncia y apoyo. UNODC puede profundizar en materiales para periodistas sobre cuentas mula, movimiento de recursos, cooperación internacional, congelamiento y recuperación de activos. Tec-Check puede construir un banco anonimizado de casos que permita reconstruir la experiencia de las personas consumidoras desde el acercamiento hasta la respuesta o reparación.
Como línea conjunta, GASA México, UNODC y Tec-Check pueden establecer un mecanismo de fuentes para atender consultas periodísticas. GASA aportaría la articulación con actores y rutas de reporte; UNODC, contexto especializado sobre fraude organizado, ciberdelito y cooperación; y Tec-Check, evidencia y casos desde la protección al consumidor.
La conclusión que atravesó el taller y la cobertura posterior es que el fraude conecta datos, infraestructura digital, telecomunicaciones, plataformas, medios de pago, instituciones y redes criminales. Ningún actor observa por sí solo toda la operación.
En esa respuesta, los medios no son únicamente observadores. Son fuentes de alerta, verificación, explicación y prevención. Para cumplir esa función necesitan acceso a evidencia, especialistas, fuentes confiables y rutas institucionales claras.
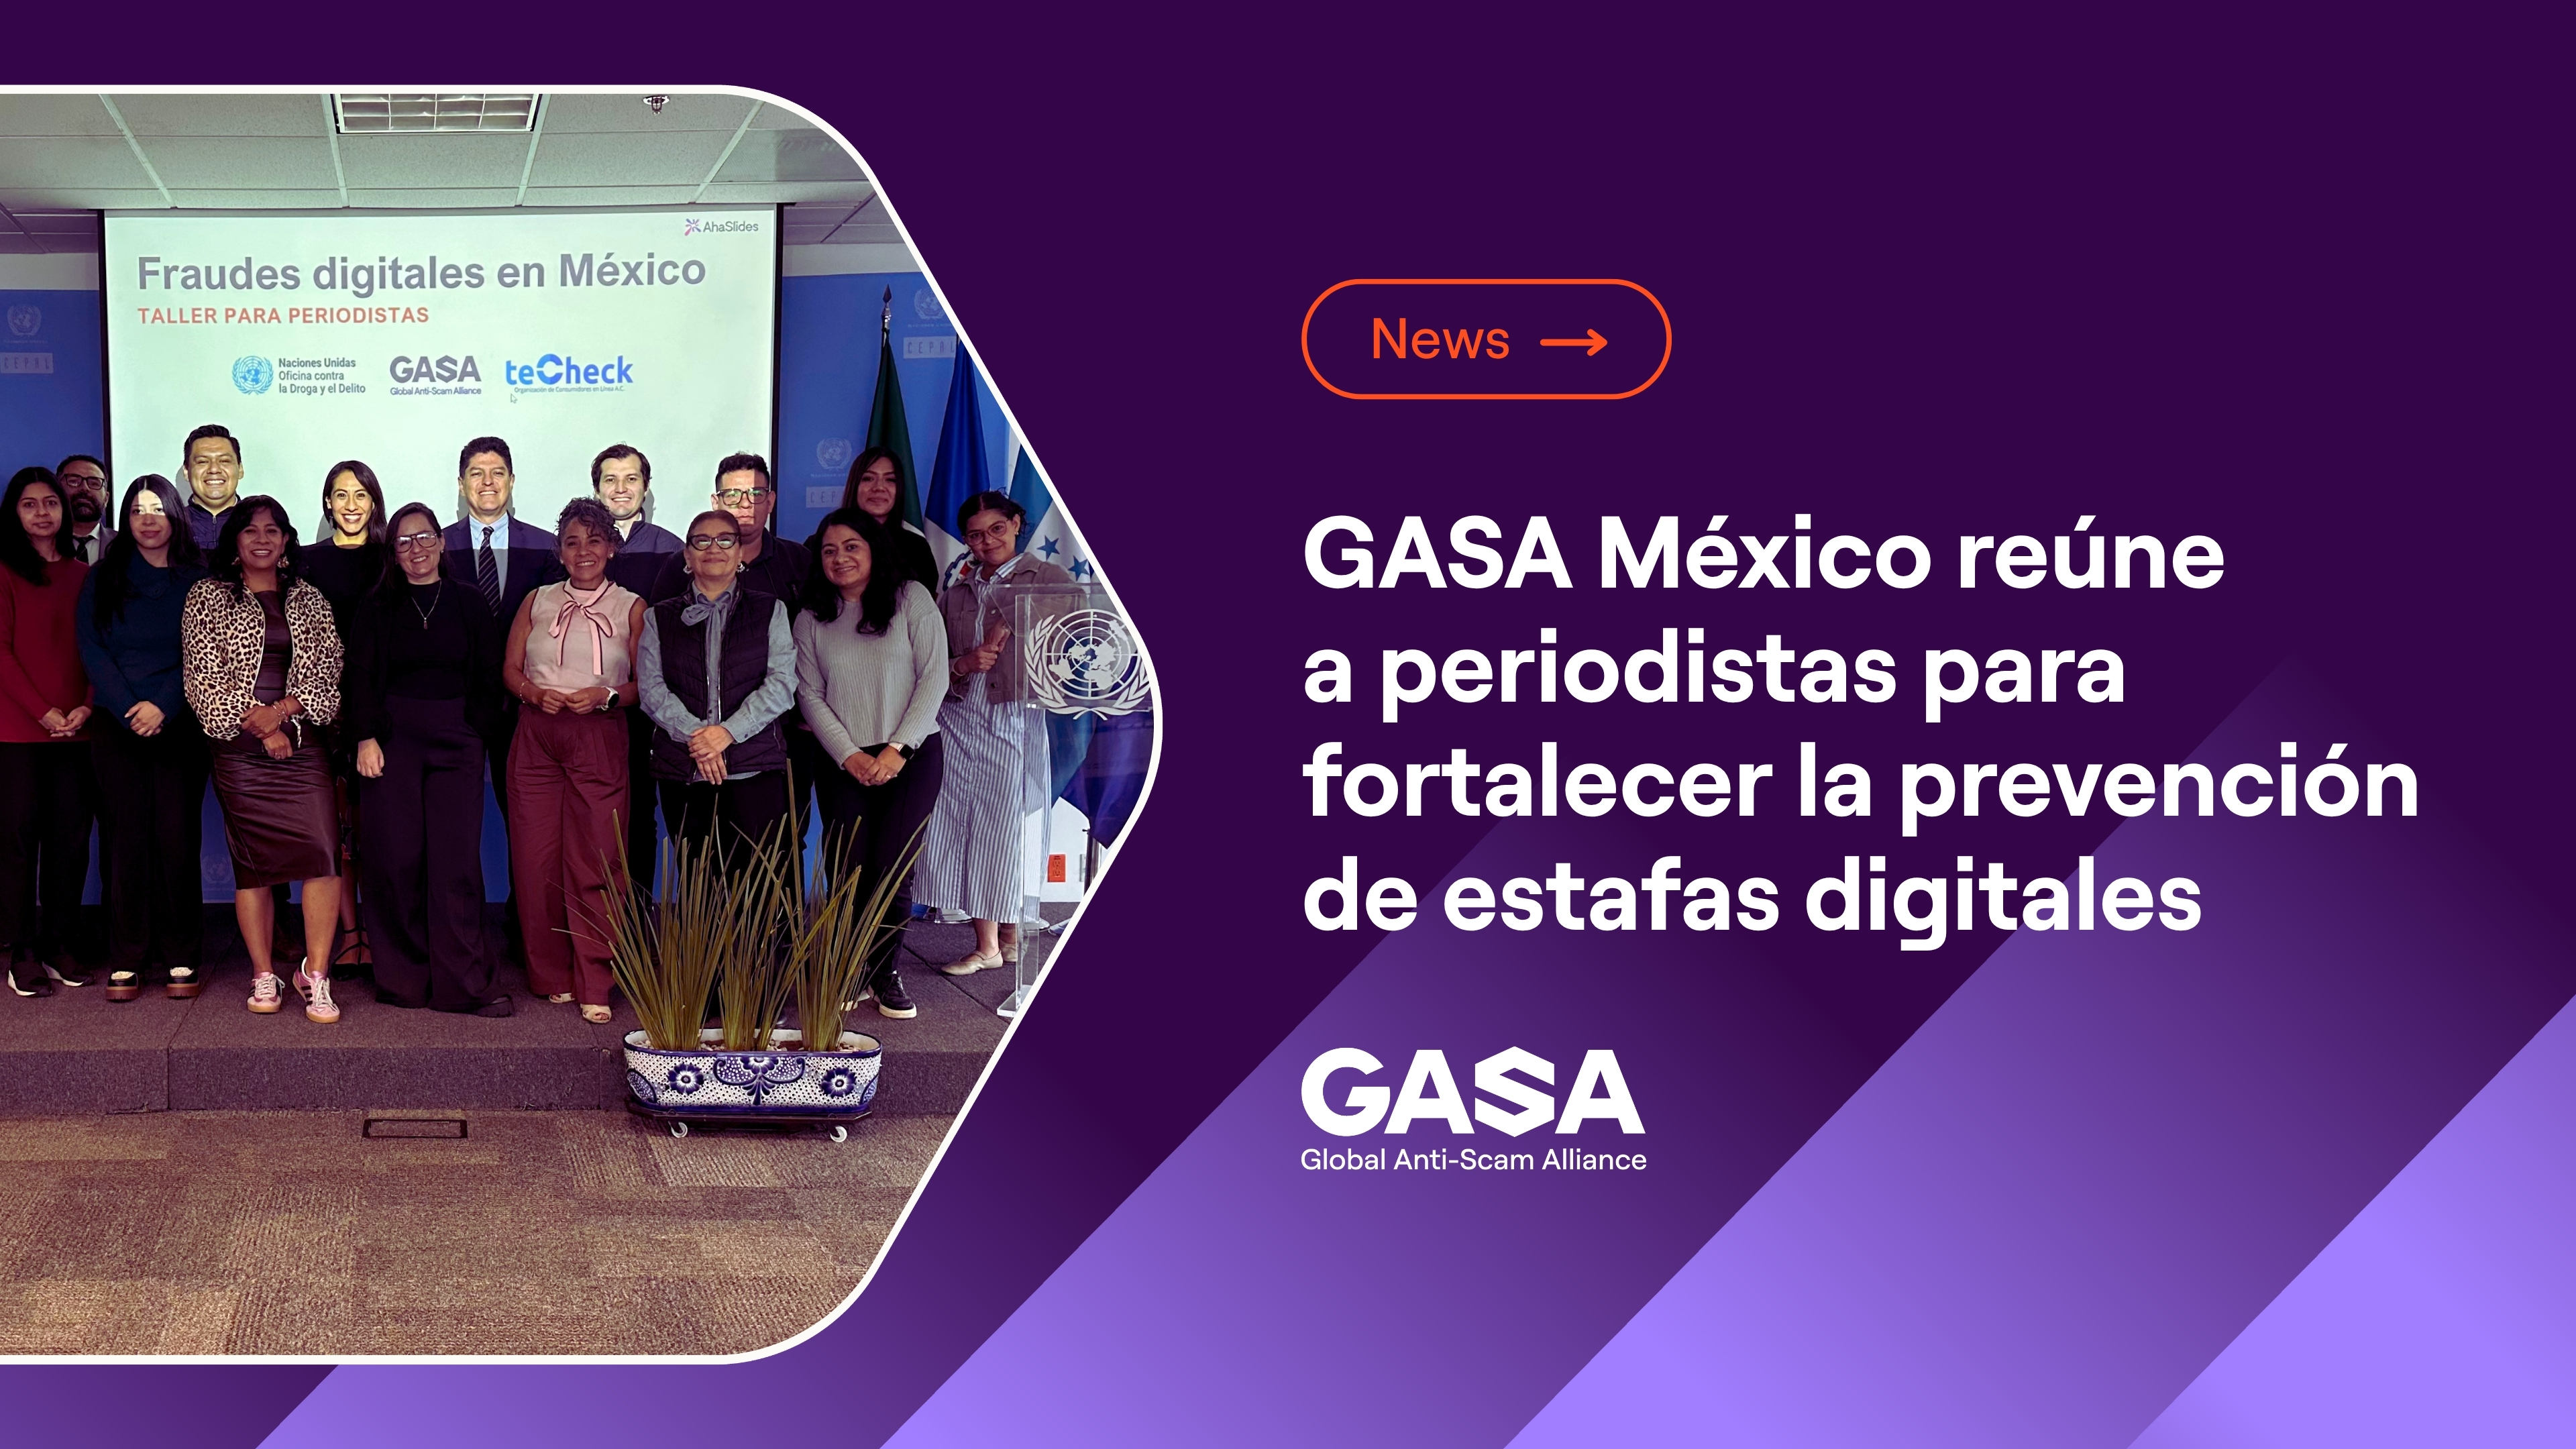
Taller de GASA México analiza el papel del periodismo en la prevención de estafas digitales
GASA México reunió a periodistas y editores para analizar las estafas digitales, la cobertura centrada en las víctimas y el papel de los medios en la prevención.
De compartir información a construir inteligencia: GASA México en Forbes
Sissi de la Peña, directora del Capítulo México de GASA, analiza en Forbes México qué significa para el país el memorándum estadounidense sobre operaciones cibernéticas contra redes de fraude.
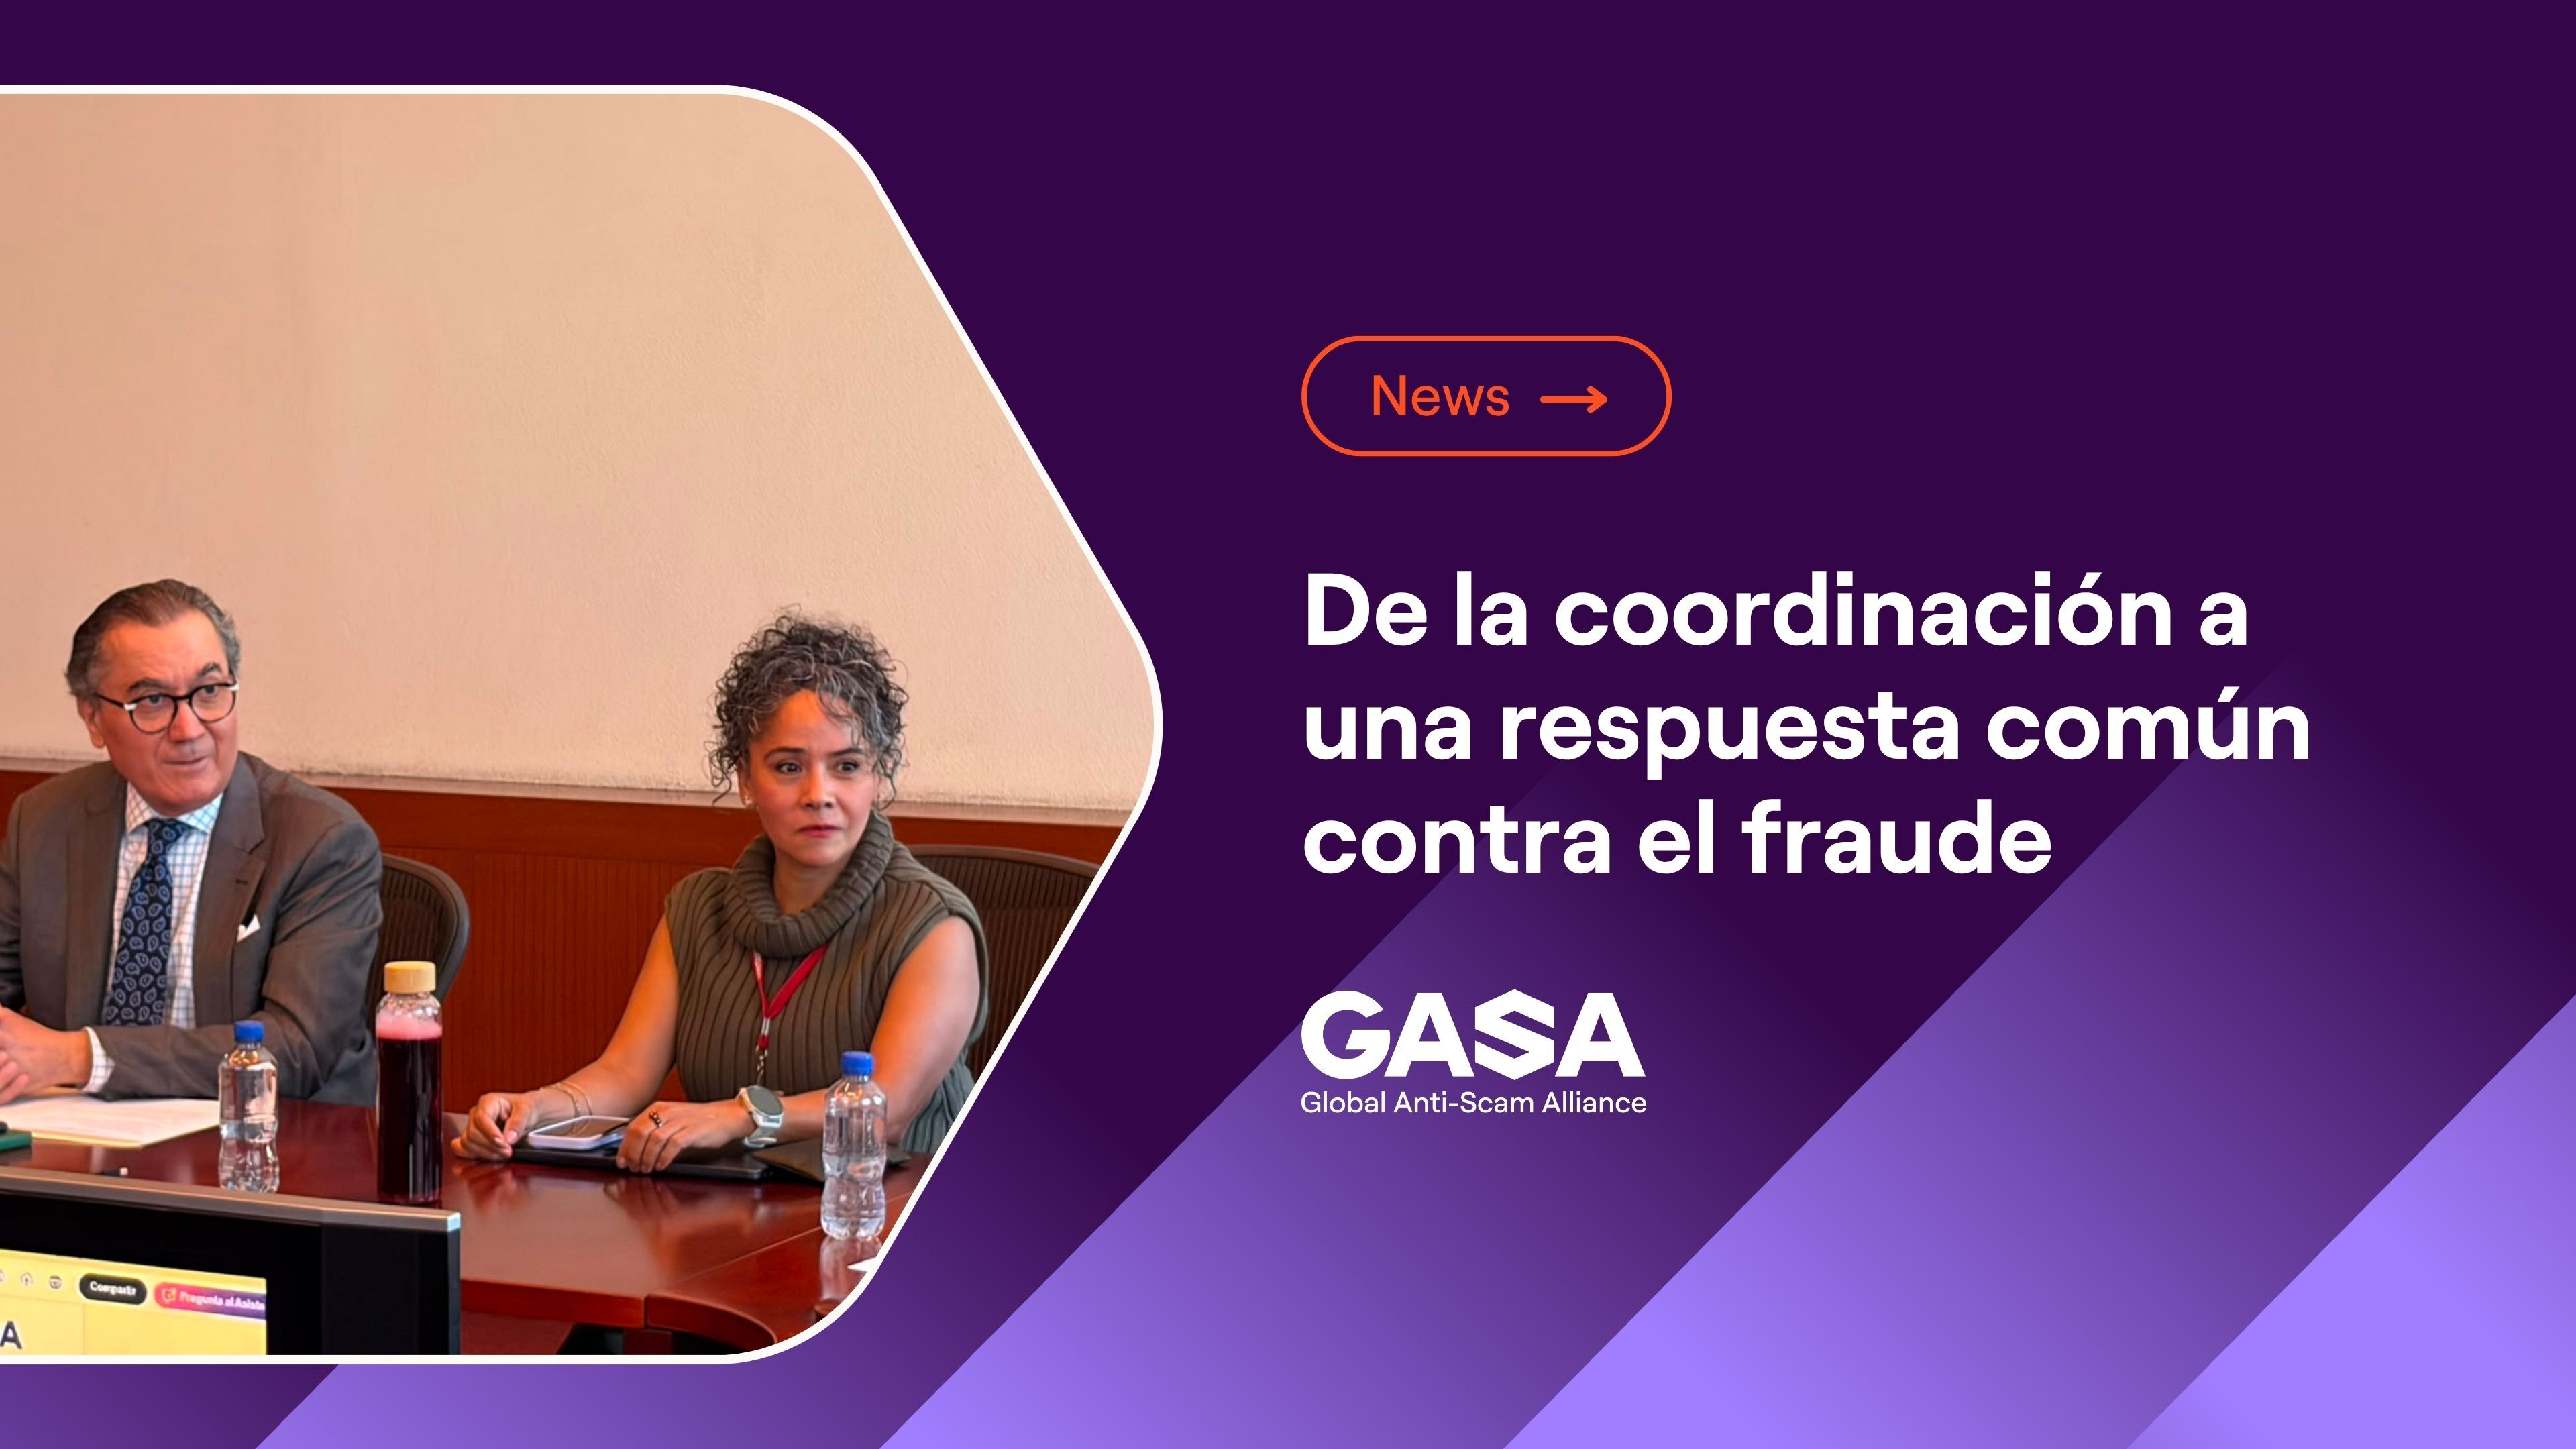
GASA México y la Cancillería sostienen encuentro de trabajo rumbo al Foro Anual del capítulo, “De la coalición a la acción”
GASA México, la Secretaría de Relaciones Exteriores, Mastercard y Scotiabank abordan taxonomía, intercambio de información, ciberseguridad y prevención del fraude rumbo al Foro Anual del capítulo.
BanCoppel se suma a la Global Anti-Scam Alliance para fortalecer la prevención del fraude y proteger a quienes se integran al sistema bancario.
BanCoppel se incorpora a la Global Anti-Scam Alliance (GASA) como Corporate Member del Capítulo México.
Las emociones que explotan los estafadores: cómo la ingeniería social influye en nuestras decisiones
Cómo los estafadores utilizan el miedo, la urgencia, la euforia y la confianza para influir en decisiones y cómo reconocer estas tácticas puede ayudar a prevenir fraudes.
La Global Anti-Scam Alliance da la bienvenida a Mastercard como miembro de su Capítulo México
La Global Anti-Scam Alliance (GASA) anuncia la incorporación de Mastercard como miembro de su Capítulo México.
Una red se combate con una red: la banca mexicana avanza de la remediación a la prevención
GASA reunió al Comité de Fraudes de la ABM y a bancos mexicanos para avanzar el convenio enriquecido y fortalecer la prevención coordinada del fraude.